原文首发于钱先生爱学习网站(https://www.qianxiansheng.cn)钱先生专栏
公众号文章末尾点击“阅读全文”,可以免费阅览全部文章
三季报出来,归母掉了43%,雪球上嘘声一片。我说句公道话:这刀不白挨。但高股息股的账,从来不是这么算的——先问利润的台阶还在不在,再问分红能不能兑现。
格力三季报一出,我微信上好几个朋友发消息来问:怎么办?我看了眼报表,Q3单季归母40亿,去年同期70亿,一刀砍掉43%。朋友圈里哀嚎的、骂街的、喊抄底的,什么都有。
我的态度先摆这:这刀不白挨,但账要分开算。
先说不慌的理由:这生意皮厚
空调这门生意,是白电里最好的一门。竞争格局干净——格力美的两强,海尔在后面追;安装壁垒深——装空调要师傅,师傅要培训,不是谁拎把螺丝刀就能干;更新周期固定——8到10年一换,需求永远在。
格力的底子更厚:品牌(好空调格力造,老百姓认这个)、渠道(线下专卖店密度全国第一)、技术(压缩机自己造,核心部件不外求)。格力的皮够厚。品牌、渠道、技术攒了三十年,利润掉一年,皮不会破。
可皮厚归皮厚,利润该掉还是掉。
利润的台阶,其实已经下了两级
把历年的账摆开看,格力利润正在下第二级台阶:
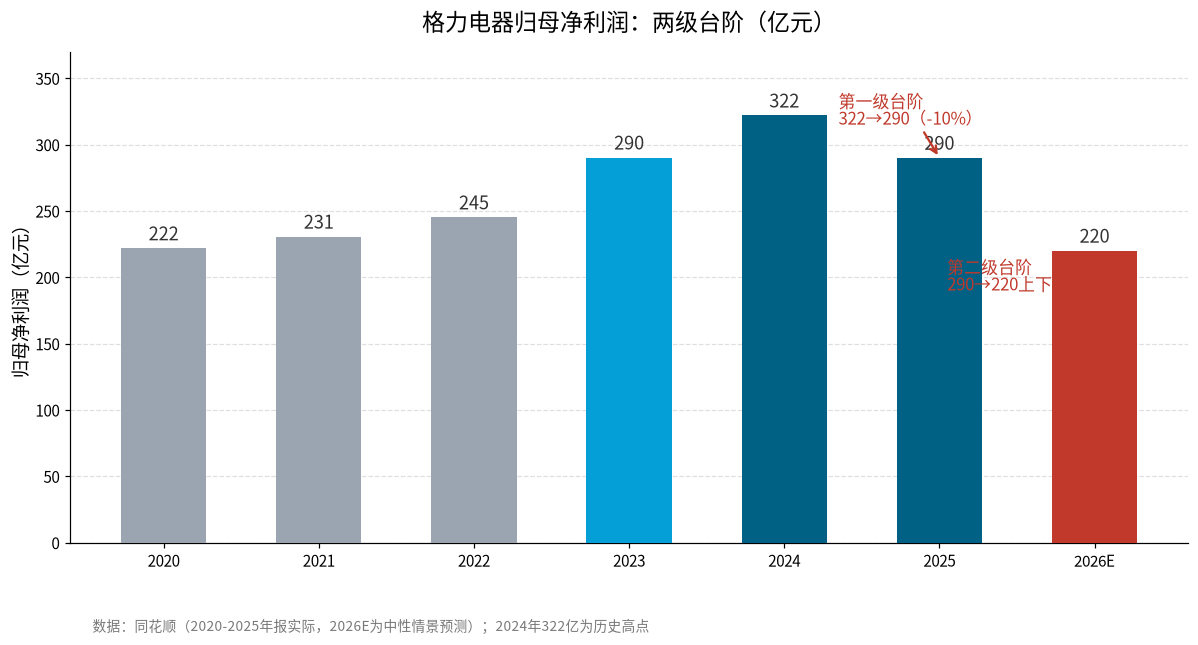
图:格力归母净利润两级台阶(亿元,2020-2025为年报实际,2026E为中性情景预测)
年份 | 归母净利润 | 同比 |
|---|---|---|
2021 | 230.6亿 | +4% |
2022 | 245.1亿 | +6% |
2023 | 290.2亿 | +18% |
2024 | 321.9亿 | +11%(历史高点) |
2025 | 290.0亿 | -10%(第一级台阶) |
2026E | 210-240亿 | -20%~-28%(第二级台阶) |
数据来源:同花顺,2026E为中性预测。2024年322亿是格力利润的历史天花板;2025年掉到290亿,市场当时还当"正常波动"看;2026年前三季度已经172.7亿、同比-19.5%,全年大概率落在210-240亿这个区间。
看懂这张表,比看懂任何一根K线都重要。高股息股的生死线,从来不是股价,是利润的台阶。 股价每天上上下下都是噪音,利润的台阶才是信号。
地产的账,为什么拖到现在才算
空调除了存量替换,有一部分和房地产竣工相关。但是房地产2021年就见顶了,为什么家电的业绩现在才难看?
因为中间隔着两条传导链,每一环都要时间:
2021年销售见顶 → 2023年竣工才见顶(房子卖出去到盖好交房,要两年)
2023年竣工见顶 → 2025到2027年家电才跟着塌(交房到买空调冰箱,还有一两年)
所以你看到格力、美的、海尔2025年四季度开始集体难看——这不是格力一家的问题,是全行业在还2021年的账。房地产的底没到,家电的业绩底就没到,这个预判得放心里。
高股息股的打开方式:先看台阶,再看分红
既然是收息为主,那买的时候就得清楚:这不是成长股,是收息股。
收息股的账,说白了,从来不是看季度利润,是看两件事:利润稳不稳,分红能不能兑现。
先说分红。格力近12个月股息率8%,一年分红将近3块钱,这在全A股是第一梯队。分红率50%上下——利润290亿就分145亿,利润掉到200亿也分得出一百来亿。这个兑现能力,账上那1247亿净现金托着,短期不用怀疑。
问题在利润在下台阶。收息股的定价公式,就一条:
股价 = 利润 × 分红率 ÷ 你要求的回报率
市场现在给格力定什么价?按2026年利润240亿、分红率52%、要求回报6%来算:240亿×52%等于124.8亿分红,除以6%是2080亿市值,再除以56亿总股本,正好37块1。昨天收盘37块1毛8——市场一分不多一分不少,就是按这个公式在定价。
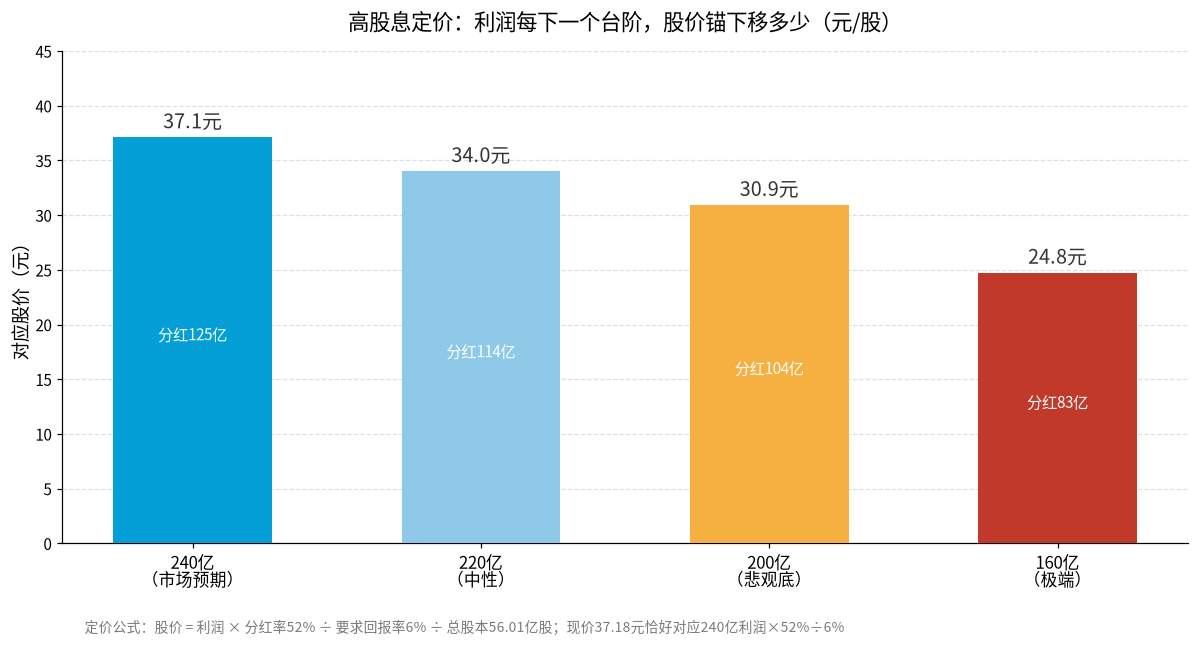
图:高股息定价——利润每下一个台阶,股价锚下移多少(元/股)。公式:股价 = 利润 × 分红率52% ÷ 要求回报率6% ÷ 总股本56.01亿股
所以问题一下就清楚了:格力现在的股价,是"240亿利润"的定价。 如果利润下到200亿(中性偏悲观的底),公式一算,股价锚落到31块;极端到160亿,就是24块8。这就是收息股最反直觉的地方——股息率8%很美,但那是"利润不下台阶"时的8%;利润下了台阶,8%会自动变6%、变5%,利润下台阶,市值必须下台阶,股息率再高也撑不住股价。
200亿的底,是怎么算出来的
那200亿这个底,凭什么?说白了,三个理由。
第一层,看历史。格力2017年利润224亿、2018年262亿。200亿意味着利润回到十年前的水平,把十年增长全吐回去。这需要什么?需要空调行业整体崩塌。可空调是刚需中的刚需——热了就得装,坏了就得换。行业总量塌不了,只是地产增量没了,靠存量替换撑着。所以"回到十年前",本身就已经是悲观假设,不是基准。
第二层,看结构。格力利润七成来自空调,空调七成来自国内。国内空调2026年卖不动,主因是竣工下行加政策退坡——这是周期,不是需求消失。存量替换每年还有大几千万台的基本盘,格力30%上下的份额守得住,利润就塌不到哪去。
第三层,看成本。铜、铝、钢这两年价格不贵,原材料压力小,格力净利率还有13%上下。份额是下滑的,但毛利率没崩,利润的底就还在。
所以200亿这个数,我的口径是中性偏悲观的下限:如果2026年四季度继续弱、2027年地产继续磨,利润在200亿上下企稳;真要跌破200亿,除非价格战打穿毛利率,或者格力又犯战略错误。这个底,我给的依据是"皮够厚+周期有底",不拍脑袋。
市场是按预期定价的
如果市场一致认为格力能稳住30%的份额和15%的净利率,价格是不是就不会再跌,直接回到正常市值?
对,这就是预期定价。市场现在给格力定价,用的就是"240亿利润"这个预期——比中性情景的220亿还乐观一点。一旦市场发现利润要下到200亿,预期跟着修正,价格就再下一个台阶。反过来,明年一季报要是证明200亿就是底、四季度跌幅收窄,预期稳住,股价也就稳住了。
所以对收息股,你要盯的不是股价,是市场预期的锚——那个锚,是利润的台阶。
丑话说在前头
风险清单,我摆桌上,一条不藏:
地产没到底。竣工下行可能持续到2027年,家电的业绩底可能比2026年更低,200亿的底也可能被击穿。
价格战。小米在空调已经杀到13.7%的份额,美的海尔都在抢。格力守份额得花钱,净利率可能被削。
份额下滑是慢刀子。一年掉一两个点,十年掉二十个点,利润台阶一级一级往下挪——这是价值陷阱最典型的走法,也是最难防的。
分红不是铁板钉钉。利润下台阶,分红率再高,分的绝对值也会缩水。
最坏的情况说明白:利润在200亿上下趴三年,股价在30块上下磨三年,股息率看着6%很香,但你手里的市值就是不涨。收息股熬的是时间,买它的钱,必须是能等三年的钱。
结尾
高股息股的正确打开方式,一句话:先看利润的台阶,再看分红的含金量,最后才看股息率那个数字。 顺序反了,你就是那个看到8%就冲进去、然后眼睁睁看着8%变5%的人。
格力这刀挨得该,但皮够厚,挨得起。台阶的下一级在哪,盯紧三季报和明年一季报——利润的锚,比股价诚实。
股息率是结果,利润的台阶才是原因。台阶稳,收息才成立。
免责声明:本文仅用于个人学习和记录,不构成任何投资建议。投资有风险,需独立判断和决策。