原文首发于钱先生爱学习网站(https://www.qianxiansheng.cn)钱先生专栏
公众号文章末尾点击“阅读全文”,可以免费阅览全部文章
导读
前两篇拆了生意、拆了人。
这篇我把自己的交易记录翻出来,同一只中国飞鹤,为什么一次赚、一次亏?
最后给你三张能直接抄的清单,以及一个答案:飞鹤要跌到什么地步、出现什么信号,才值得重新捡回来。
前两篇讲的都是公司,这篇讲我自己。
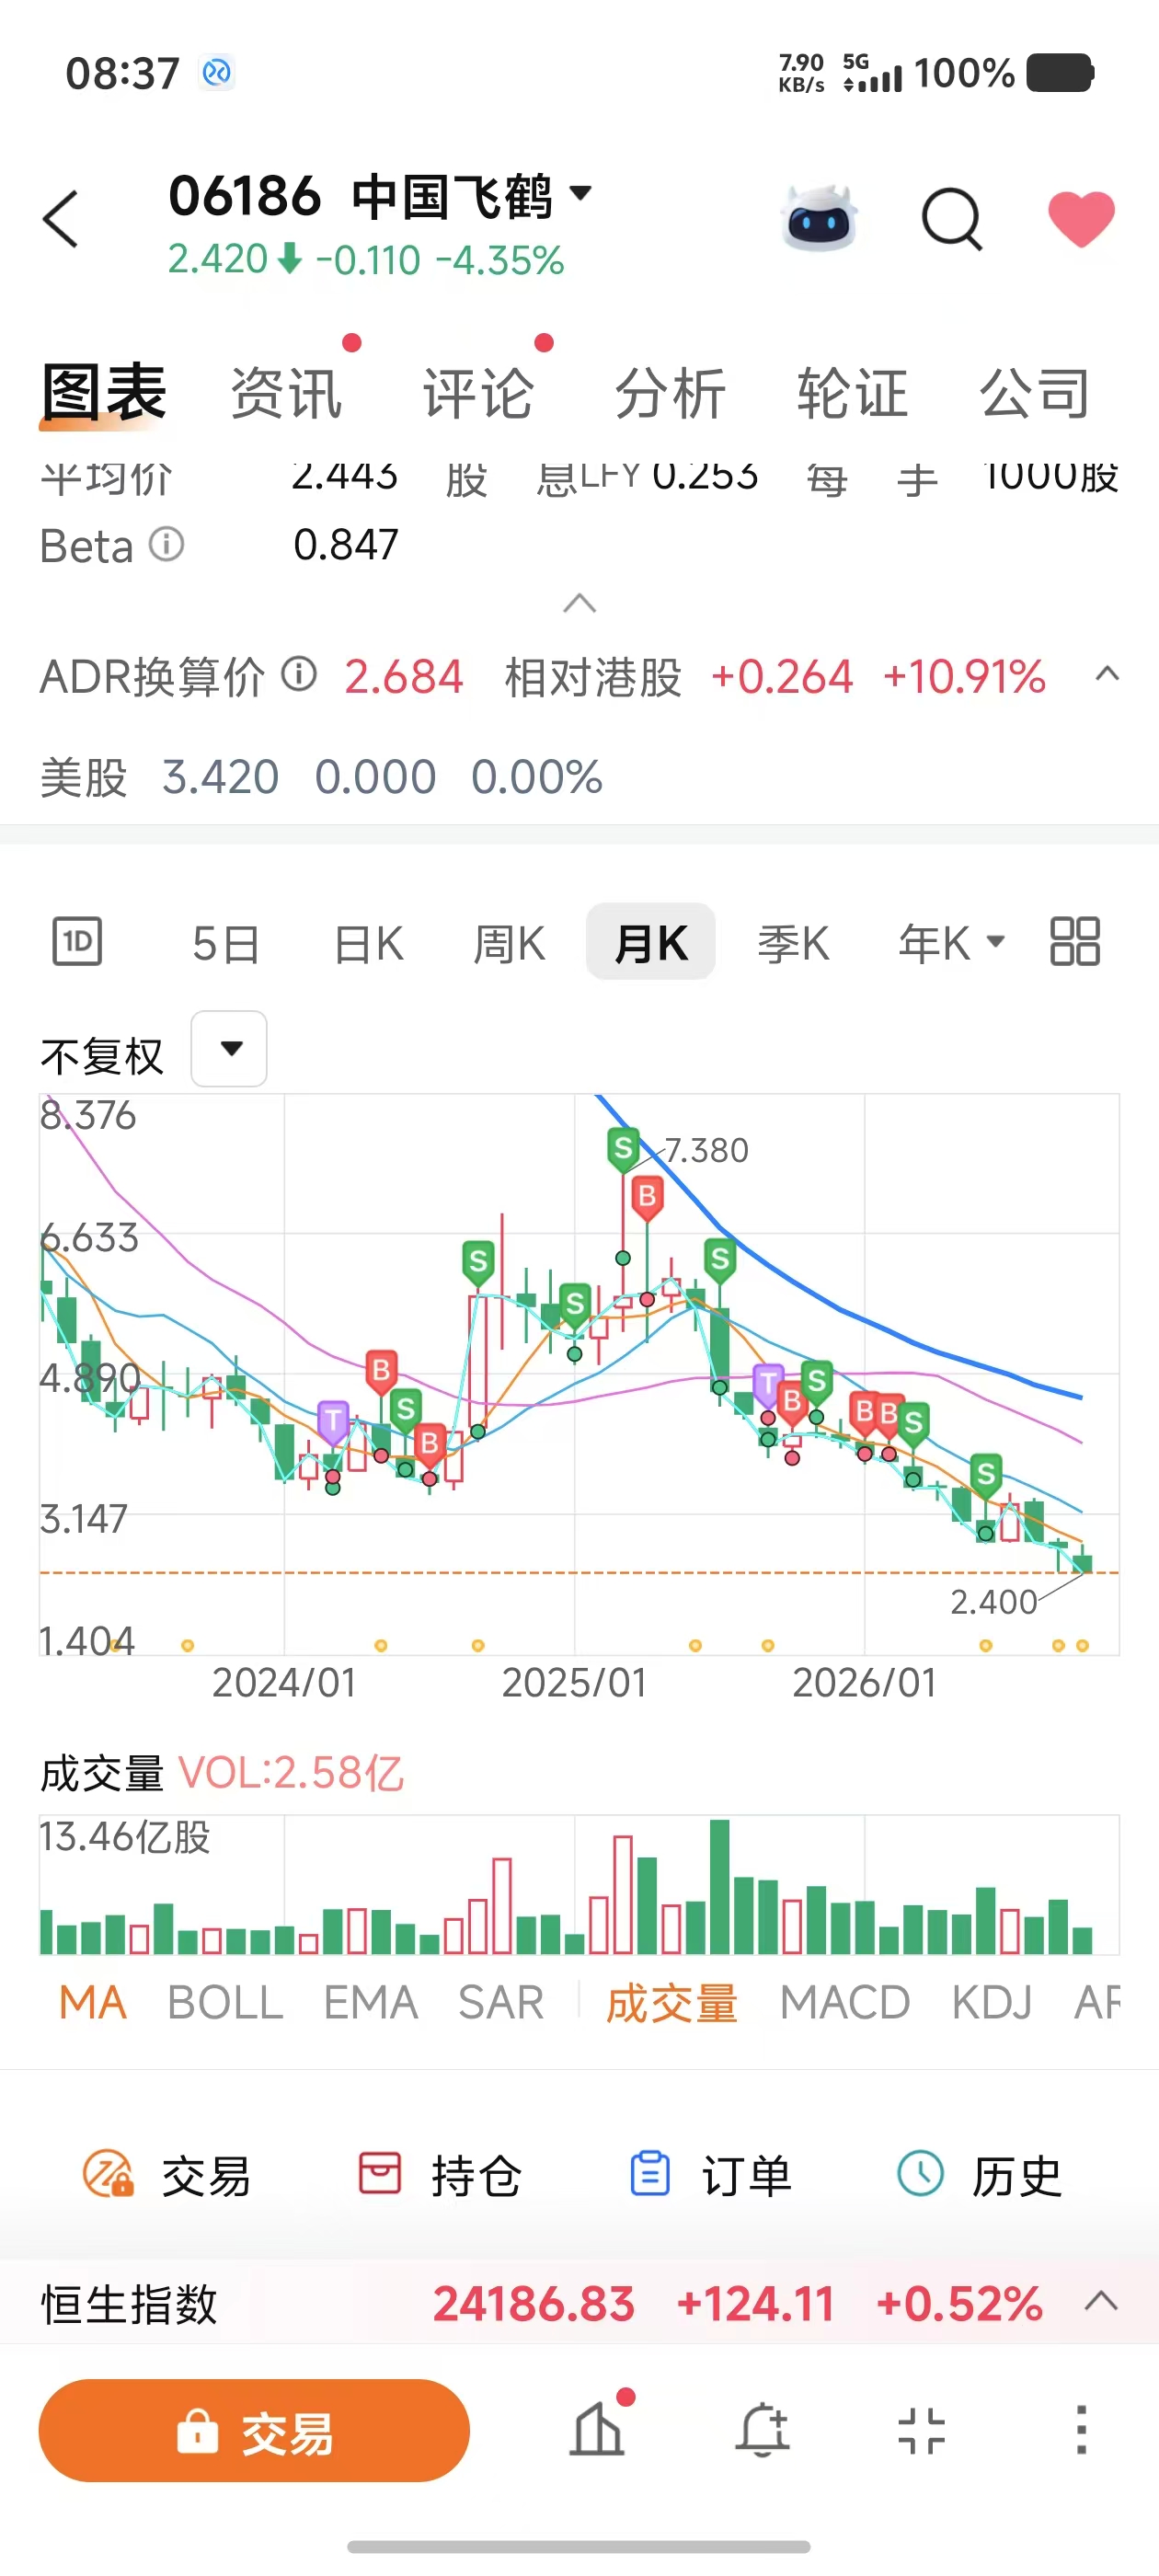
先把我的月 K 交易记录放这,下面那些红色的 B 是买入、S 是卖出、T 是做 T,图是不复权的。咱们对着图说话。
第一笔,我赚的是"天气"的钱
图上左边那批操作,是 2024 年三块多港币开始买,中间反复做 T,2025 年初五块多到七块多一路清掉,最高一笔卖到七块三毛八。
这一笔我赚钱了。但我得诚实,我赚的是什么钱?
我回头看,2024 年我买飞鹤的时候,它已经从高点跌了七八成,估值压到了历史极低的位置。2024 到 2025 年初,港股整体回暖,消费股来了一波估值修复。飞鹤从三块多弹到五块多、七块多,主要是这波天气回暖带起来的。
打个比方:我像在暴风雪之后,捡到一只被冻僵的好鸟。天气一回暖,它扑棱棱又飞起来了。我赚的是天气转暖的钱,不是这只鸟变健康了的钱。
你看它的基本面,2025 年初那波反弹里,出生人口、奶粉需求、竞争格局,其实一个都没反转。我后来能在五块多、七块多走掉,是因为心里清楚这是估值修复,不是长期成长,修复到位就该走。这一笔,我是按"周期坑"做的,赚了 β 的钱,落袋为安。
β 你可以简单理解成大盘、行业整体的涨跌,跟个股自己的好坏相对应。
第二笔,我把"地基下沉"当成了"天气不好"
图上右边那批,是 2025 年年中,飞鹤又跌回四块多。我当时想,上一次三块多我都赚了,这次四块多又可以如法炮制?于是从四块三开始,一路往下补:四块、三块八、三块七。
结果它没像上一回那样弹回来,而是三块三、三块、两块四,一路往下。最后我在三块三到两块四之间,认亏,清掉了,小亏。
这一笔我错在哪?我想了很久,错在最根本的一个判断上:我把"价值陷阱",当成了"周期坑"。
这两个词长得像,区别是天和地。
周期坑,是天气问题。行业有起有落,冬天过去春天会来,公司还是那家公司,熬过去就好。2016 年的东方表行、2024 年的飞鹤,是周期坑,估值被压到地板,等天气一暖就能弹。
价值陷阱,是地基问题。公司的内在价值在持续往下沉,今天看便宜,明天看更便宜,因为分母(出生人口)在塌、护城河在松、竞争格局在恶化。你越跌越买,等于在一个不断下沉的地基上,一遍遍往上加砖。
更要命的是我的动作:下跌途中越跌越补。
补仓这个动作本身没错,但它有一个铁的前提——你得确认这家公司的内在价值没有坏,只是价格错杀。而飞鹤第二笔的时候,我脑子里其实已经有信号了:出生人口在加速跌、定位在摇摆、对手在抢份额。我没有去验证内在价值这个底还在不在,只是因为"它比我上次买的还便宜",就机械地往下补。
便宜,在一个地基下沉的东西上,是最没用的理由。
这一笔我唯一做对的,是最后认亏走了。我清仓之后,它又跌到两块四附近。要是当年死扛着"价值回归"的执念不走,今天还得再亏一截。认错,不丢人。
抄底之前,先问自己三个问题
这两笔之后,我给自己立了个规矩:任何一只跌下来的"好公司",买入之前,先问三个问题,一个都答不利索,就不动手。
第一问,这是周期坑,还是结构陷阱?
说白了,眼前的困难是天气,还是地基?需求是暂时被压制、过两年还能回来,还是结构性地、不可逆地往下走?出生人口这种,就是结构性的,别指望它几年后回到 1700 万。
第二问,内在价值的底,还在不在?
抛开股价,这家公司的生意、护城河、市场份额、现金流,是不是也在跟着恶化?如果股价跌、基本面也跌,那不叫错杀,叫同步。怎么判断底在不在,后面清单里有。
第三问,我想赚的是估值修复的钱,还是长期复利的钱?
这决定你拿多久、跌了怎么办。想赚估值修复的钱,就像我第一笔,修复到位必须走,不许恋战;想赚长期复利,你得先确认这家公司的长期逻辑还在、管理层靠得住,跌了才能拿得住、补得下。
这三个问题,说白了,就是把上篇的六把尺子、中篇的生意拆解,浓缩成买入前的三道闸。
三张清单,你直接抄
道理讲完,我把整个系列能落地的东西,整理成三张清单。
清单一:衰退行业六维自检(来自上篇)
看到一只"衰退行业里的便宜股",逐条过:
衰退的是总需求,还是被替代的旧功能?
它手里的货,越放越烂还是越放越硬?
它是亲自打仗的制造商,还是占码头收租的渠道商?
萎缩时是越卷越惨,还是越衰退越出清?
赚了钱是烧钱对抗,还是还钱给股东?
现在的价格,装的是乐观预期还是绝望预期?
清单二:飞鹤(及类似公司)真止跌的 6 个信号
这个用来回答"底在哪"。注意,得是"费用率下降、份额还稳",而不是"砸钱硬守住份额",前者是真企稳,后者是假动作。
1 段奶粉(新客)的份额,连续两个季度不再往下掉;
婴配粉收入转正,同时应收账款和存货的增速,低于收入增速(货是真卖到消费者手里,不是压给渠道);
经营现金流跟着改善;
销售费用率见顶回落,份额还能稳住(这是最核心的一条);
终端到手价企稳,灰色渠道六折甩货的现象消失;
经销商、零售网点数量停止净流失。
清单三:治理观察 5 条(来自中篇)
盯住管理层怎么对待小股东的钱,出现任意两条,黄灯转红灯:
给大股东的借款是否滚动续借、金额放大;
大股东股票质押率是否上升;
分红、回购承诺是兑现还是缩水;
是否出现担保、关联采购、资金占用等新动作;
独立董事是否提出异议。
飞鹤要跌成什么样,才值得重新捡回来
最后正面回答一个问题:我以后还会不会买回飞鹤?
我不把话说死,但我给自己设了一组触发条件,得同时满足几条。
生意层面,婴配粉份额连续企稳、收入重新转正,销售费用率真的见顶回落(负杠杆反转),终端到手价不再往下掉、新的超高端单品能接上班。治理层面,那 4 亿按时还、没有新增的关联动作,分红回购照承诺兑现。转型层面,蛋白科技、海外这些第二曲线,占比能从现在的 1.4% 往上走到看得见的体量。最后,估值还得在地板上,预期足够低。
少一条,我就继续等。好公司不缺买入机会,缺的是你在它下沉时管住手的耐心。
写在最后
这三篇,从一只手表和一罐奶粉讲起,绕了一大圈,落到我自己的两笔交易上。
如果你只能记住一句话,我希望是这句:好公司有三根支柱,好生意、好格局、好治理,任何一根开始松动,你都要重新给它定价,而不是死抱着"它曾经是好公司"。
下行期最该看清两件事,一是这门生意的本质,二是管理层怎么对待你口袋里的钱。
至于我,飞鹤这一刀挨过,值。
免责声明:本文仅用于个人学习和记录,不构成任何投资建议。投资有风险,需独立判断和决策。